
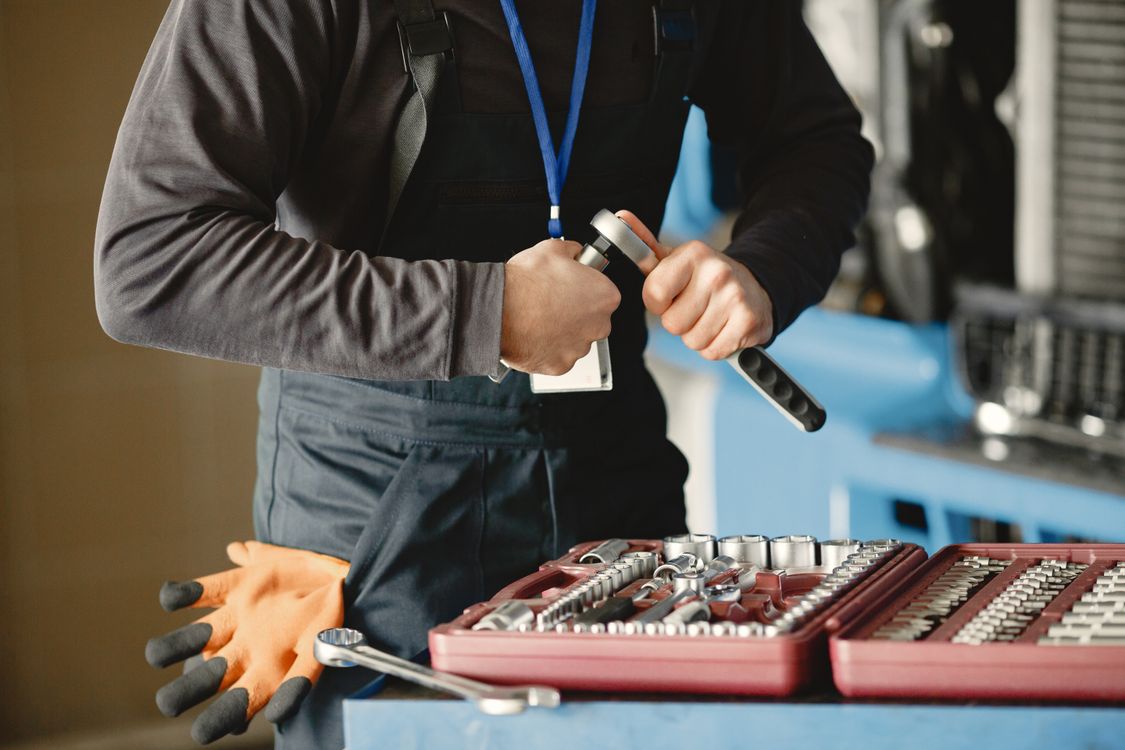
Odzież i obuwie robocze to jedno z podstawowych świadczeń z zakresu bezpieczeństwa i higieny pracy, które pracodawca musi zapewnić nieodpłatnie, jeżeli własne ubranie pracownika mogłoby ulec zniszczeniu lub znacznemu zabrudzeniu albo jeżeli wymagają tego względy technologiczne, sanitarne lub BHP. Obowiązek wynika z art. 2377 Kodeksu pracy i dotyczy każdego pracodawcy, niezależnie od liczby zatrudnionych, od zakładu produkcyjnego po kuchnię w małej restauracji czy warsztat samochodowy.
W praktyce najwięcej pytań nie dotyczy samego wydania ubrań, tylko pieniędzy, które się z nimi wiążą. Kadrowcy pytają, kiedy wolno wypłacić ekwiwalent zamiast wydać odzież, jak wyliczyć kwotę za pranie, żeby obroniła się przed ZUS, i czy da się ją zwolnić z podatku także dla pracowników biurowych. Interpretacja Dyrektora Krajowej Informacji Skarbowej z czerwca 2026 r. odpowiedziała na to ostatnie pytanie przecząco, dlatego poniżej zebraliśmy zasady w wersji aktualnej na jesień 2026 r.
Najważniejsze w skrócie:
- Pracodawca musi wydać odzież i obuwie robocze nieodpłatnie, gdy własne ubranie pracownika może się zniszczyć lub mocno zabrudzić albo wymagają tego względy technologiczne, sanitarne lub BHP.
- Ekwiwalent za używanie własnej odzieży wolno wypłacać tylko na stanowiskach wskazanych przez pracodawcę i za zgodą pracownika; nie dotyczy to obsługi maszyn ani prac powodujących intensywne brudzenie lub skażenie.
- Ekwiwalent za pranie przysługuje wtedy, gdy pracodawca sam nie zapewnia prania, a jego wysokość ma odpowiadać rzeczywistym kosztom pracownika, a nie umownemu ryczałtowi.
- Zwolnienie z PIT (art. 21 ust. 1 pkt 11 ustawy o PIT) i wyłączenie ze składek ZUS obejmuje wyłącznie stanowiska, na których odzież robocza jest wymagana przepisami BHP.
- Środków ochrony indywidualnej, takich jak kask czy rękawice ochronne, nie da się zastąpić ekwiwalentem ani własnym sprzętem pracownika.

Kiedy pracodawca musi zapewnić odzież i obuwie robocze?
Według wstępnych danych GUS (Wypadki przy pracy w 2025 r., kwiecień 2026) w 2025 r. zgłoszono 66 733 osoby poszkodowane w wypadkach przy pracy, a 78,9 % z nich doznało urazu kończyn. To właśnie przed takimi skutkami, a także przed zwykłym zniszczeniem prywatnych ubrań, mają chronić przepisy o odzieży i obuwiu roboczym.
Art. 2377 Kodeksu pracy wskazuje dwie niezależne przesłanki. Pierwsza dotyczy sytuacji, w której odzież własna pracownika mogłaby ulec zniszczeniu lub znacznemu zabrudzeniu, co obejmuje między innymi prace magazynowe, budowlane, warsztatowe czy porządkowe. Druga obejmuje wymagania technologiczne, sanitarne lub bezpieczeństwa i higieny pracy, czyli na przykład produkcję żywności, gastronomię, służbę zdrowia czy produkcję elektroniki, gdzie liczy się czystość procesu, a nie ochrona ubrania pracownika. Wystarczy spełnienie jednej z tych przesłanek, a odzież i obuwie muszą odpowiadać wymaganiom Polskich Norm.
O tym, na których stanowiskach odzież jest potrzebna, decyduje pracodawca po ocenie ryzyka zawodowego. Nie ma ogólnokrajowego wykazu stanowisk, dlatego każda firma ustala go samodzielnie i odpowiada za tę decyzję przed inspektorem pracy. Jak to zrobić, żeby lista nie była przypadkowa?
Tabela norm przydziału i okresy użytkowania
Wynikiem tej oceny jest wewnętrzna tabela norm przydziału, w której pracodawca określa rodzaje odzieży, obuwia i środków ochrony indywidualnej dla każdego stanowiska oraz przewidywane okresy ich użytkowania. Przy ustalaniu tych zasad pracodawca musi skonsultować się z pracownikami lub ich przedstawicielami, o czym przesądza art. 23711a Kodeksu pracy. Tabelę najczęściej dołącza się do regulaminu pracy albo wprowadza zarządzeniem. To właśnie tabela jest pierwszym dokumentem, o który pyta inspektor pracy, bo bez niej nie da się ocenić, czy pracownik dostał to, co powinien.
| Stanowisko (przykład) | Odzież i obuwie robocze | Środki ochrony indywidualnej | Przesłanka z art. 2377 KP |
|---|---|---|---|
| Magazynier | ubranie robocze, obuwie z podnoskiem | rękawice ochronne, kamizelka ostrzegawcza | zabrudzenie i zniszczenie, BHP |
| Kucharz | bluza i spodnie kucharskie, nakrycie głowy, obuwie | rękawice do kontaktu z gorącymi powierzchniami | wymagania sanitarne |
| Mechanik samochodowy | kombinezon lub ogrodniczki, obuwie robocze | okulary ochronne, rękawice | znaczne zabrudzenie, BHP |
| Sprzątaczka | fartuch lub komplet roboczy, obuwie | rękawice chroniące przed chemią | zabrudzenie, kontakt ze środkami chemicznymi |
| Pracownik biurowy | zwykle brak obowiązku | zwykle brak obowiązku | brak przesłanki |
Czym odzież robocza różni się od środków ochrony indywidualnej?
Kodeks pracy reguluje oba świadczenia w tym samym rozdziale, ale traktuje je inaczej, na co zwraca uwagę Prawo.pl w omówieniu art. 2376–2379 KP. Środki ochrony indywidualnej chronią pracownika przed czynnikami niebezpiecznymi i szkodliwymi, takimi jak hałas, upadek przedmiotów, substancje chemiczne czy pył. Odzież robocza chroni przede wszystkim ubranie prywatne pracownika i spełnia wymagania higieniczne, choć bywa, że jedno i drugie łączy się w jednym produkcie, na przykład w ubraniu o podwyższonej widzialności.
Ta różnica ma konkretne skutki. Pracownik może za zgodą pracodawcy używać własnej odzieży roboczej i dostawać za to ekwiwalent, natomiast środków ochrony indywidualnej pracodawca zawsze dostarcza sam, a przepisy nie przewidują ani używania własnego sprzętu ochronnego, ani zastępowania go pieniędzmi. Pracodawca musi też poinformować pracownika o sposobie posługiwania się środkami ochrony, co zwykle odbywa się w ramach szkolenia BHP.
| Cecha | Odzież i obuwie robocze | Środki ochrony indywidualnej |
|---|---|---|
| Podstawa w Kodeksie pracy | art. 2377 | art. 2376 |
| Cel | ochrona ubrania, higiena, technologia | ochrona zdrowia i życia przed czynnikami szkodliwymi |
| Własne wyposażenie pracownika | dopuszczalne na wskazanych stanowiskach, za zgodą | niedopuszczalne |
| Ekwiwalent za używanie | tak, według aktualnych cen | nie |
| Ekwiwalent za pranie i konserwację | tak, gdy pracodawca nie zapewnia prania | nie, konserwację zapewnia pracodawca |

Kiedy pracownik może używać własnej odzieży roboczej?
Jak wyjaśnia komentarz do art. 2377 KP w serwisie Infor.pl, ekwiwalent za używanie własnej odzieży jest dopuszczalny tylko przy łącznym spełnieniu dwóch warunków: pracodawca wskazał w wewnętrznym akcie stanowiska, na których dopuszcza się własną odzież, a pracownik wyraził na to zgodę. Sama odzież musi przy tym spełniać wymagania bezpieczeństwa i higieny pracy, więc pracownik nie może przyjść w dowolnym ubraniu i oczekiwać za nie zwrotu.
Kodeks wyklucza takie rozwiązanie na stanowiskach związanych z bezpośrednią obsługą maszyn i innych urządzeń technicznych, a także przy pracach powodujących intensywne brudzenie lub skażenie odzieży środkami chemicznymi, promieniotwórczymi albo materiałami biologicznie zakaźnymi. Na tych stanowiskach pracodawca musi wydać własną odzież i obuwie, a umowa z pracownikiem o „ekwiwalencie zamiast ubrania” byłaby nieważna jako sprzeczna z przepisami BHP.
Jak ustalić ekwiwalent za używanie własnej odzieży?
Pracownikowi używającemu własnej odzieży i obuwia pracodawca wypłaca ekwiwalent w wysokości uwzględniającej ich aktualne ceny. W praktyce wylicza się go z ceny rynkowej danego elementu podzielonej przez okres użytkowania z tabeli norm, a według Prawo.pl wypłata powinna nastąpić przed upływem okresu używalności odzieży. Ceny warto aktualizować przynajmniej raz w roku, bo stawka ustalona kilka lat temu przestaje odpowiadać „aktualnym cenom”, których wymaga Kodeks.
Kiedy przysługuje ekwiwalent za pranie odzieży roboczej?
Podstawową zasadą jest, że pranie, konserwację, naprawę, odpylanie i odkażanie odzieży roboczej zapewnia pracodawca, co wynika z art. 2379 Kodeksu pracy. Dopiero gdy pracodawca nie może tego zapewnić, na przykład dlatego, że nie ma pralni zakładowej ani umowy z firmą zewnętrzną, pranie może wykonywać pracownik, pod warunkiem że pracodawca wypłaca mu ekwiwalent pieniężny w wysokości poniesionych kosztów.
Przepis ma dwa istotne ograniczenia. Ekwiwalent musi mieć formę pieniężną, więc nie można go zastąpić paczką proszku do prania ani bonem do drogerii. Nie wolno też powierzać pracownikowi prania odzieży, która w procesie pracy uległa skażeniu środkami chemicznymi lub promieniotwórczymi albo materiałami biologicznie zakaźnymi, bo taką odzież pracodawca musi oddać do wyspecjalizowanej pralni. Czy pracownik powinien wiedzieć, jak wyliczono jego kwotę? Prawo.pl rekomenduje, by zasady i wysokość ekwiwalentu były dla pracowników jawne, najlepiej w regulaminie lub zarządzeniu.
Jak obliczyć wysokość ekwiwalentu za pranie?
Przepisy nie podają stawki, ale ZUS w interpretacji indywidualnej DI/200000/43/380/2023 (omówienie Infor.pl, 2023) wskazał, że wypłata jednej, identycznej kwoty wszystkim pracownikom bez związku z rzeczywistymi kosztami nie spełnia wymogu ekwiwalentu. W ocenianej sprawie kalkulacja opierała się na kosztach energii, zużyciu wody i cenie środka piorącego, a ekwiwalent miał być wypłacany proporcjonalnie do liczby przepracowanych dni.
Pracodawca nie musi przy tym zbierać od każdego pracownika rachunków za prąd czy wodę. Sąd Okręgowy w Poznaniu w sprawie VII U 2453/17, przywołanej w tym samym omówieniu, uznał, że takie dokumentowanie byłoby nadmiernie pracochłonne. Wystarczy rzetelna kalkulacja przygotowana przez pracodawcę wraz z zasadami jej aktualizacji, na przykład po zmianie taryf za energię. Jak taka kalkulacja wygląda w praktyce?
Składniki kalkulacji ekwiwalentu za pranie
| Składnik kosztu | Skąd wziąć dane | Uwagi |
|---|---|---|
| Energia elektryczna | zużycie kWh na cykl prania i suszenia × cena z taryfy | aktualizacja po zmianie taryfy |
| Woda i ścieki | zużycie litrów na cykl × stawka wodociągów | stawki różnią się w zależności od gminy |
| Środki piorące | cena detaliczna środka ÷ liczba prań | przy silnym zabrudzeniu większa dawka |
| Amortyzacja pralki | cena urządzenia ÷ przewidywana liczba cykli | element sporny, warto go uzasadnić |
| Częstotliwość prania | tabela norm lub ocena stopnia zabrudzenia | inna dla produkcji, inna dla magazynu |
Koszt jednego prania mnoży się przez liczbę prań w miesiącu wynikającą z charakteru stanowiska. Stawki trzeba zróżnicować według stopnia zabrudzenia, co robią także firmy występujące o interpretacje podatkowe. W sprawie rozstrzygniętej przez KIS w czerwcu 2026 r. pracodawca przyjął około 450 zł kwartalnie dla produkcji, pras i warsztatu oraz około 360 zł kwartalnie dla pozostałych działów, o czym informuje podatki.biz. To przykład z jednej firmy, a nie stawka obowiązująca innych pracodawców.
Czy ekwiwalent za pranie i odzież jest zwolniony z PIT?
Podstawą zwolnienia jest art. 21 ust. 1 pkt 11 ustawy o podatku dochodowym od osób fizycznych, który zwalnia świadczenia rzeczowe i ekwiwalenty za te świadczenia, przysługujące na podstawie przepisów o bezpieczeństwie i higienie pracy. Zwolnienie obejmuje zatem wydaną odzież, ekwiwalent za używanie własnej odzieży i ekwiwalent za pranie, ale tylko wtedy, gdy prawo do nich wynika z art. 2377 Kodeksu pracy, a nie z dobrej woli pracodawcy.
Granicę tę dobrze pokazuje interpretacja Dyrektora KIS z 8 czerwca 2026 r., sygn. 0114-KDIP2-2.4011.49.2026.1.AS, opisana przez podatki.biz. Dla pracowników produkcji, pras i warsztatu organ uznał ekwiwalent za zwolniony z podatku. Dla pracowników administracji i pozostałych działów, w których przesłanki z art. 2377 nie występują, ekwiwalent jest zwykłym przychodem ze stosunku pracy, od którego pracodawca jako płatnik musi pobrać zaliczkę na PIT.
Uniformy firmowe a odzież robocza
Ta sama zasada dotyczy ubrań z logo firmy. Jeżeli uniform jest jednocześnie odzieżą roboczą wymaganą na danym stanowisku, korzysta ze zwolnienia, natomiast strój reprezentacyjny wydawany wyłącznie ze względów wizerunkowych nie wynika z przepisów BHP, więc art. 21 ust. 1 pkt 11 go nie obejmuje. Jak podkreśla PIT.pl, zwolnieniu podlegają jedynie te świadczenia, które są wypłacane zgodnie z przepisami BHP. Przy uniformach w handlu czy recepcji warto więc najpierw sprawdzić, czy wynikają one z oceny ryzyka i tabeli norm, czy tylko z księgi znaku.
Czy od ekwiwalentu płaci się składki ZUS?
§ 2 ust. 1 pkt 6 rozporządzenia w sprawie szczegółowych zasad ustalania podstawy wymiaru składek wyłącza z podstawy wymiaru składek wartość świadczeń rzeczowych związanych z wykonywaną pracą, przysługujących na podstawie przepisów o BHP, oraz ekwiwalenty pieniężne za te świadczenia, w tym ekwiwalent za pranie odzieży roboczej i za używanie własnej odzieży. W cytowanej interpretacji DI/200000/43/380/2023 ZUS potwierdził, że prawidłowo wyliczony ekwiwalent za pranie jest wolny od składek na ubezpieczenia społeczne.
Warunek jest ten sam co w podatku: świadczenie musi wynikać z przepisów BHP i mieć charakter ekwiwalentu, czyli odpowiadać kosztom. ZUS kwestionuje wypłaty nazwane w regulaminie „ryczałtem za pranie” i ustalone bez kalkulacji. Jak relacjonuje podatki.biz, w takiej sprawie organ uznał, że ryczałt i ekwiwalent to różne pojęcia, a wypłata ryczałtowa wchodzi do podstawy wymiaru składek. Z kolei kwota wyliczona na podstawie jednostkowych kosztów prania w wybranych pralniach została w innej sprawie zaakceptowana, o czym pisał ten sam serwis.
| Świadczenie | PIT | Składki ZUS | Warunek |
|---|---|---|---|
| Wydana odzież i obuwie robocze | zwolnione | poza podstawą | stanowisko z tabeli norm, przesłanka z art. 2377 KP |
| Ekwiwalent za własną odzież | zwolniony | poza podstawą | stanowisko wskazane przez pracodawcę, zgoda pracownika, aktualne ceny |
| Ekwiwalent za pranie | zwolniony | poza podstawą | pracodawca nie zapewnia prania, kwota oparta na kalkulacji kosztów |
| „Dodatek za pranie” dla administracji | opodatkowany | oskładkowany | brak przesłanki BHP |
| Ryczałt bez kalkulacji | ryzyko opodatkowania | oskładkowany według ZUS | brak związku z kosztami |

Odzież robocza przy umowie zlecenia i pracy zdalnej
Art. 304 § 1 Kodeksu pracy zobowiązuje pracodawcę do zapewnienia bezpiecznych i higienicznych warunków pracy także osobom wykonującym pracę na innej podstawie niż stosunek pracy, w tym zleceniobiorcom pracującym w zakładzie. W praktyce oznacza to, że osoba na umowie zlecenia, pracująca obok etatowego magazyniera, powinna dostać takie samo wyposażenie ochronne. Zakres obowiązków wobec zleceniobiorców najlepiej zapisać wprost w umowie, bo przepisy o ekwiwalentach odnoszą się literalnie do pracowników.
Przy pracy zdalnej obowiązek zapewnienia odzieży roboczej co do zasady nie powstaje, ponieważ pracownik wykonujący pracę biurową w domu nie spełnia przesłanek z art. 2377. Zasady zwrotu kosztów pracy zdalnej, takie jak ryczałt za energię czy internet, opisujemy osobno w tekście o pracy zdalnej, a podobny mechanizm świadczenia BHP, czyli refundację okularów do pracy przy komputerze, omawiamy w odrębnym poradniku.
Co grozi za brak odzieży roboczej i jak przygotować się do kontroli PIP?
Zgodnie z art. 2379 Kodeksu pracy pracodawca nie może dopuścić pracownika do pracy bez środków ochrony indywidualnej oraz odzieży i obuwia roboczego przewidzianych dla danego stanowiska. Jeżeli ich nie przydzieli, pracownik może odmówić pracy, a za czas, w którym był gotów ją wykonywać, zachowuje prawo do wynagrodzenia na podstawie art. 81 § 1 KP. Wydanie odzieży jest więc warunkiem dopuszczenia do pracy, a nie dodatkiem, który można odłożyć na później.
Naruszenie tych obowiązków jest wykroczeniem z art. 283 § 1 Kodeksu pracy, za które odpowiada osoba kierująca pracownikami lub odpowiedzialna za stan BHP. Widełki grzywien w dziale trzynastym Kodeksu były w 2025 r. przedmiotem prac legislacyjnych przy ustawie o powierzaniu pracy cudzoziemcom, o czym informował Infor.pl, dlatego przed oszacowaniem ryzyka sprawdź aktualne brzmienie przepisu. Inspektor może też wydać nakaz, a brak odzieży ochronnej bywa istotny przy ustalaniu okoliczności wypadku przy pracy.
Dokumenty, o które zapyta inspektor
- ocena ryzyka zawodowego dla stanowisk, na których wydaje się odzież i środki ochrony,
- tabela norm przydziału z okresami użytkowania i potwierdzeniem konsultacji z pracownikami,
- karty ewidencji wydania odzieży, obuwia i środków ochrony z podpisami pracowników,
- wykaz stanowisk, na których dopuszczono własną odzież, oraz zgody pracowników,
- kalkulacja ekwiwalentu za pranie i używanie odzieży wraz z datą ostatniej aktualizacji,
- umowa z pralnią albo dokument potwierdzający, że pracodawca nie może zapewnić prania.
Pełną listę obszarów sprawdzanych przez inspektorów i przebieg czynności kontrolnych opisujemy w tekście o kontroli PIP w firmie.
Podsumowanie
Obowiązek wydania odzieży i obuwia roboczego powstaje wtedy, gdy własne ubranie pracownika mogłoby ulec zniszczeniu lub znacznemu zabrudzeniu albo gdy wymagają tego względy technologiczne, sanitarne lub BHP. Pracodawca ustala stanowiska i okresy użytkowania w tabeli norm przydziału, po konsultacji z pracownikami, i nie może dopuścić do pracy osoby bez przewidzianego wyposażenia. Ekwiwalent za własną odzież jest możliwy tylko na wskazanych stanowiskach i za zgodą pracownika, a środków ochrony indywidualnej nie da się nim zastąpić.
Ekwiwalent za pranie przysługuje, gdy pracodawca nie zapewnia prania sam, i powinien wynikać z kalkulacji rzeczywistych kosztów, zróżnicowanej według stopnia zabrudzenia. Tylko taki ekwiwalent, wypłacany na stanowiskach objętych art. 2377 KP, jest wolny od PIT i składek ZUS, co potwierdziła interpretacja KIS z czerwca 2026 r., odmawiająca zwolnienia dla pracowników administracji. Praktyczny wniosek dla działu kadr jest taki, by przejrzeć tabelę norm, oddzielić stanowiska z przesłanką BHP od pozostałych i zaktualizować kalkulację ekwiwalentu przed końcem roku.
Najczęściej zadawane pytania
Tylko na stanowiskach, które sam wskazał w wewnętrznym akcie jako dopuszczające używanie własnej odzieży, i wyłącznie za zgodą pracownika. Odzież musi spełniać wymagania BHP, a ekwiwalent ma uwzględniać jej aktualne ceny. Rozwiązanie jest wykluczone przy bezpośredniej obsłudze maszyn oraz przy pracach powodujących intensywne brudzenie lub skażenie odzieży środkami chemicznymi, promieniotwórczymi albo materiałami biologicznie zakaźnymi.
Przepisy nie określają żadnej stawki. Ekwiwalent ma odpowiadać rzeczywistym kosztom prania ponoszonym przez pracownika, dlatego pracodawca przygotowuje kalkulację obejmującą energię, wodę, środki piorące i częstotliwość prania na danym stanowisku. ZUS kwestionuje jedną kwotę dla wszystkich ustaloną bez takiej kalkulacji, a stawki warto różnicować według stopnia zabrudzenia i aktualizować po zmianie taryf.
Tak, ale tylko wtedy, gdy prawo do niego wynika z przepisów BHP, czyli z art. 237^7 Kodeksu pracy. Podstawą jest art. 21 ust. 1 pkt 11 ustawy o PIT. W interpretacji z 8 czerwca 2026 r. Dyrektor KIS uznał ekwiwalent za zwolniony dla pracowników produkcji i warsztatu, a za opodatkowany przychód dla pracowników administracji, u których przesłanki z Kodeksu pracy nie występują.
Prawidłowo ustalony ekwiwalent za pranie odzieży roboczej i za używanie własnej odzieży nie wchodzi do podstawy wymiaru składek na podstawie § 2 ust. 1 pkt 6 rozporządzenia o zasadach ustalania podstawy wymiaru składek. Warunkiem jest to, by świadczenie wynikało z przepisów BHP i odpowiadało kosztom. Ryczałt wypłacany bez kalkulacji ZUS traktuje jako zwykły przychód podlegający oskładkowaniu.
Tak. Pracodawca nie może dopuścić pracownika do pracy bez odzieży, obuwia i środków ochrony indywidualnej przewidzianych dla jego stanowiska. Jeżeli ich nie przydzieli, pracownik może odmówić wykonywania pracy do czasu ich wydania. Za okres, w którym był gotów do pracy, ale nie mógł jej wykonywać z przyczyn leżących po stronie pracodawcy, zachowuje prawo do wynagrodzenia na podstawie art. 81 § 1 Kodeksu pracy.
Nie. Kodeks pracy nie pozwala powierzać pracownikowi prania odzieży roboczej, która w procesie pracy uległa skażeniu środkami chemicznymi lub promieniotwórczymi albo materiałami biologicznie zakaźnymi. Taką odzież pracodawca musi prać, odkażać i konserwować we własnym zakresie lub zlecić wyspecjalizowanej pralni. Ekwiwalent za pranie jest możliwy wyłącznie przy odzieży, której pranie w warunkach domowych jest bezpieczne.
Szymon Mojsak
Szymon Mojsak to ekspert automatyzacji procesów biznesowych oraz specjalista ds. HR z wieloletnim doświadczeniem w wdrażaniu zaawansowanych rozwiązań IT w obszarze zarządzania zasobami ludzkimi. Jako współwłaściciel RCPonline, lidera rynku systemów rejestracji czasu pracy, łączy dogłębną wiedzę technologiczną ze zrozumieniem wymogów prawnych oraz specyfiki branży HR. Regularnie tworzy treści i analizy w oparciu o aktualne standardy branżowe, koncentrując się na bezpieczeństwie, skuteczności i transparentności procesów, co przekłada się na realną wartość dla klientów biznesowych.
Ładowanie komentarzy...