
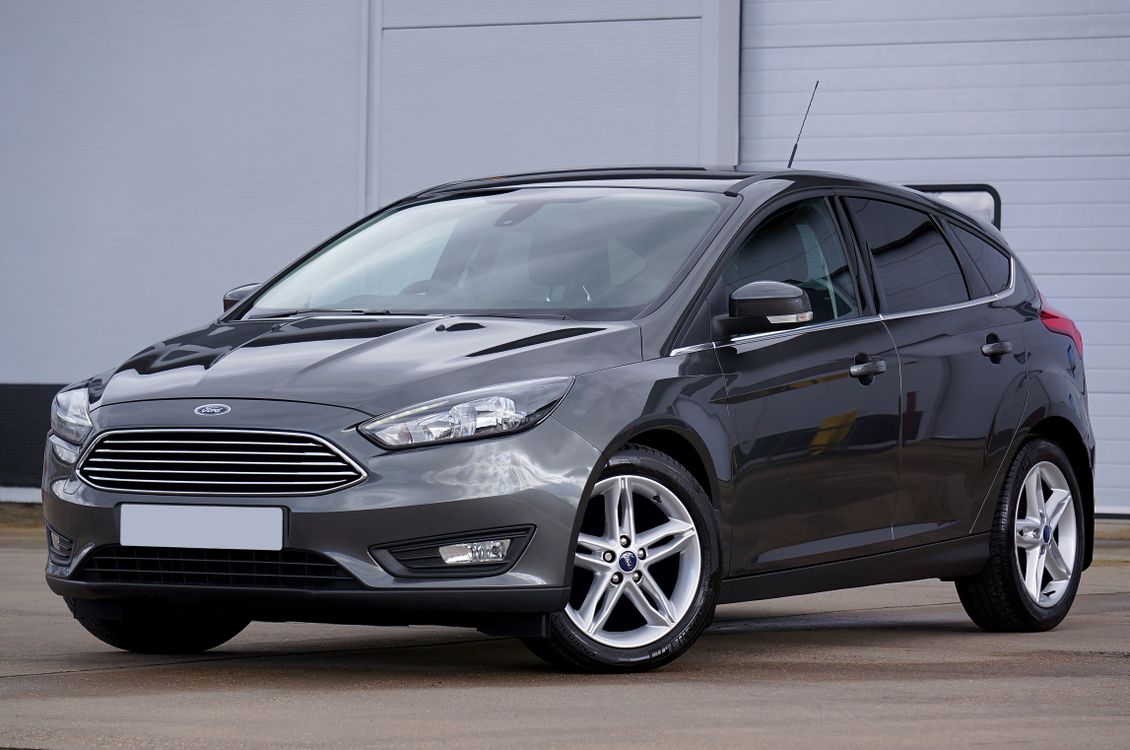
Kilometrówka to potoczna nazwa zwrotu kosztów, który pracodawca wypłaca pracownikowi za używanie prywatnego samochodu, motocykla lub motoroweru do celów służbowych. Zasady wynikają z rozporządzenia Ministra Infrastruktury z 2002 roku, a stawki maksymalne obowiązują w niezmienionej wysokości od 17 stycznia 2023 roku. W praktyce kadrowej sprawia ona więcej kłopotu, niż sugerowałaby prosta formuła „kilometry razy stawka”. Inaczej rozlicza się bowiem jazdy lokalne, a inaczej podróż służbową, i od tego rozróżnienia zależy, czy zwrot podlega podatkowi oraz składkom.
Ten poradnik porządkuje obowiązujące stawki, limity ryczałtu, wymogi dokumentacyjne i skutki podatkowe. Wyjaśnia też, na jakim etapie jest zapowiadana od 2025 roku reforma obejmująca samochody elektryczne i hybrydowe.
Najważniejsze informacje:
- Maksymalna stawka dla samochodu osobowego wynosi 0,89 zł za km (silnik do 900 cm³) i 1,15 zł za km (powyżej 900 cm³).
- Ryczałt za jazdy lokalne liczy się z miesięcznego limitu 300, 500 albo 700 km, zależnego od liczby mieszkańców gminy.
- Zwrot w podróży służbowej jest zwolniony z PIT i ZUS do wysokości stawek, a ryczałt za jazdy lokalne podlega PIT.
- Samochody elektryczne i hybrydowe nie mają dziś własnej stawki, a projekt zmian do 12 października 2026 r. nie został opublikowany w Dzienniku Ustaw.
- Podstawą zwrotu w jazdach lokalnych jest umowa cywilnoprawna między pracodawcą a pracownikiem.
Ile wynosi kilometrówka w 2026 roku?
Stawki za 1 km przebiegu określa rozporządzenie Ministra Infrastruktury z 22 grudnia 2022 r. (Dz.U. 2023 poz. 5), które weszło w życie 17 stycznia 2023 roku. Są to stawki maksymalne, więc pracodawca może ustalić niższe, ale przekroczenie poniższych kwot odbiera preferencje podatkowe i składkowe.
| Rodzaj pojazdu | Stawka maksymalna za 1 km | Stawka sprzed 17.01.2023 |
|---|---|---|
| Samochód osobowy, silnik do 900 cm³ | 0,89 zł | 0,5214 zł |
| Samochód osobowy, silnik powyżej 900 cm³ | 1,15 zł | 0,8358 zł |
| Motocykl | 0,69 zł | 0,2302 zł |
| Motorower | 0,42 zł | 0,1382 zł |
Dawne stawki podaje m.in. Poradnik Przedsiębiorcy, 2022. W 2026 roku żadna z kwot nie uległa zmianie. Czy pracodawca może zapłacić więcej? Może, ale nadwyżka ponad stawkę staje się zwykłym przychodem pracownika, od którego trzeba pobrać zaliczkę na podatek, a przy jazdach lokalnych także składki.
Kogo dotyczą te stawki?
Rozporządzenie obejmuje pracowników zatrudnionych na podstawie stosunku pracy, którzy używają pojazdu niebędącego własnością pracodawcy. Nie musi to być samochód zarejestrowany na pracownika. W praktyce dopuszcza się auto współmałżonka czy leasingowane prywatnie, o ile umowa z pracodawcą precyzyjnie wskazuje pojazd. Zleceniobiorców rozporządzenie nie obejmuje, a ich rozliczenia reguluje wyłącznie zawarta umowa.
Jak działa ryczałt za jazdy lokalne?
Miesięczny limit kilometrów na jazdy lokalne nie może przekroczyć 300, 500 albo 700 km, zgodnie z § 3 rozporządzenia z 25 marca 2002 r. (Dz.U. 2002 nr 27 poz. 271). Jazdy lokalne to wyjazdy służbowe w obrębie miejscowości siedziby pracodawcy albo stałego miejsca pracy. Chodzi na przykład o dojazdy do klientów, urzędów czy banku.
| Liczba mieszkańców gminy lub miasta | Maksymalny limit miesięczny | Maksymalny ryczałt (auto powyżej 900 cm³) |
|---|---|---|
| do 100 tys. | 300 km | 345,00 zł |
| ponad 100 tys. do 500 tys. | 500 km | 575,00 zł |
| ponad 500 tys. | 700 km | 805,00 zł |
| służba leśna | do 1 500 km | do 1 725,00 zł |
| służby ratownicze przy klęsce żywiołowej | do 3 000 km | do 3 450,00 zł |
Liczbę mieszkańców ustala się dla gminy lub miasta, w którym pracownik jest zatrudniony, a nie dla miejsca jego zamieszkania. Limit wybiera pracodawca i może on być niższy od maksymalnego, jeśli charakter pracy uzasadnia mniejszy przebieg. Zwrot wypłaca się jako miesięczny ryczałt, czyli iloczyn stawki za kilometr i ustalonego limitu. Warunkiem jest pisemne oświadczenie pracownika o używaniu pojazdu w danym miesiącu.
Co musi zawierać oświadczenie pracownika?
Zgodnie z § 4 ust. 1 rozporządzenia oświadczenie obejmuje dane pojazdu (pojemność silnika, markę, numer rejestracyjny), liczbę dni nieobecności w pracy z powodu choroby, urlopu, podróży służbowej lub innej przyczyny oraz liczbę dni, w których pracownik nie dysponował pojazdem. Przy ryczałcie nie trzeba prowadzić ewidencji przebiegu, co dla wielu firm jest główną zaletą tej formy rozliczenia.

Kiedy ryczałt zmniejsza się o 1/22?
Kwotę ryczałtu pomniejsza się o 1/22 za każdy roboczy dzień nieobecności, co wynika wprost z § 4 ust. 2 rozporządzenia z 2002 r.. Dotyczy to choroby, urlopu, podróży służbowej trwającej co najmniej 8 godzin lub innej nieobecności. Pomniejszenie obejmuje też dni robocze, w których pracownik nie miał samochodu, na przykład z powodu awarii.
Dzielnik 22 jest stały i nie zależy od liczby dni roboczych w danym miesiącu kalendarzowym. Przykład: pracownik zatrudniony w mieście liczącym 330 tys. mieszkańców ma limit 500 km i samochód z silnikiem 1,6 l. Pełny ryczałt wynosi więc 500 × 1,15 zł = 575 zł. Po 3 dniach urlopu w październiku ryczałt spada o 3/22, czyli o 78,41 zł, do 496,59 zł brutto.
Podróż służbowa krótsza niż 8 godzin nie obniża ryczałtu, ponieważ pracownik mógł tego dnia jeszcze korzystać z auta w jazdach lokalnych. Czy taki dzień trzeba wpisywać do oświadczenia? Bezpieczniej go odnotować, bo ułatwia to kontrolę.
Jak rozliczyć prywatne auto w podróży służbowej?
W podróży służbowej pracownikowi przysługuje zwrot w wysokości iloczynu przejechanych kilometrów i stawki ustalonej przez pracodawcę, co przewiduje § 3 ust. 4 rozporządzenia MPiPS z 29 stycznia 2013 r. w sprawie podróży służbowych (Dz.U. 2013 poz. 167). Na przejazd prywatnym samochodem pracodawca musi wyrazić zgodę na wniosek pracownika. Najlepiej zrobić to na piśmie, w poleceniu wyjazdu.
W tym trybie nie ma miesięcznego limitu kilometrów ani pomniejszeń o 1/22, bo zwrot odpowiada faktycznemu przebiegowi na trasie. Rozliczenie pracownik składa najpóźniej w ciągu 14 dni od zakończenia podróży, zgodnie z § 5 ust. 1 tego samego rozporządzenia. Opłaty za autostrady i parkingi zwraca się osobno, w udokumentowanej wysokości, na podstawie § 4.
Pracodawcy spoza sfery budżetowej określają warunki podróży w regulaminie wynagradzania, układzie zbiorowym albo umowie o pracę, na co pozwala art. 775 § 3 Kodeksu pracy. Jeśli żaden z tych dokumentów nie reguluje kwestii przejazdów, stosuje się przepisy rozporządzenia z 2013 roku. Szerzej o całej procedurze piszemy w artykule o delegacji pracowników.
Przykład rozliczenia podróży
Pracownik z Poznania jedzie własnym samochodem z silnikiem 1,4 l na spotkanie w Warszawie. Licznik wskazuje 620 km w obie strony. Przy stawce maksymalnej zwrot wynosi 620 × 1,15 zł = 713 zł. Kwota mieści się w limicie zwolnienia, dlatego pracownik otrzymuje ją w całości, bez potrąceń podatku i składek.
Czy kilometrówka jest opodatkowana i oskładkowana?
Zwrot w podróży służbowej jest wolny od PIT do wysokości stawek z rozporządzenia, na podstawie art. 21 ust. 1 pkt 16 lit. a ustawy o podatku dochodowym od osób fizycznych, co potwierdza także Kancelaria Mentzen, 2025. Inaczej jest z jazdami lokalnymi. Ani ryczałt, ani zwrot według ewidencji nie korzystają z ogólnego zwolnienia, więc trzeba od nich pobrać zaliczkę na podatek, zwykle w wysokości 12%.
| Forma zwrotu | PIT | Składki ZUS |
|---|---|---|
| Ryczałt za jazdy lokalne (w limicie) | podlega | zwolniony |
| Zwrot wg ewidencji w jazdach lokalnych (w stawkach) | podlega | zwolniony, jeśli przebieg jest udokumentowany |
| Zwrot w podróży służbowej (w stawkach) | zwolniony | zwolniony |
| Nadwyżka ponad stawki lub limit | podlega | podlega |
Zwolnienie składkowe wynika z § 2 ust. 1 pkt 13 i 15 rozporządzenia MPiPS z 18 grudnia 1998 r. w sprawie podstawy wymiaru składek. Wróćmy do wcześniejszego przykładu. Ryczałt 496,59 zł nie podlega składkom, ale pracodawca pobierze od niego ok. 59,59 zł zaliczki na PIT, więc na konto pracownika trafi ok. 437 zł. Zasady ustalania kosztów pracowniczych, które mogą zmniejszyć zaliczkę, opisujemy w tekście o kosztach uzyskania przychodu.

Jak prowadzić ewidencję przebiegu pojazdu?
Ewidencja przebiegu ma dziewięć obowiązkowych elementów wymienionych w art. 23 ust. 7 ustawy o PIT, które zestawia Poradnik Przedsiębiorcy. Jest potrzebna, gdy firma rozlicza jazdy lokalne według faktycznego przebiegu zamiast ryczałtem. Tylko udokumentowany przebieg pozwala wyłączyć zwrot z podstawy składek.
- imię, nazwisko i adres osoby używającej pojazdu,
- numer rejestracyjny pojazdu i pojemność silnika,
- kolejny numer wpisu,
- data i cel wyjazdu,
- opis trasy (skąd i dokąd),
- liczba faktycznie przejechanych kilometrów,
- stawka za 1 km przebiegu,
- kwota wynikająca z przemnożenia kilometrów przez stawkę,
- podpis pracodawcy i jego dane.
Ewidencja musi być prowadzona na bieżąco, a nie odtwarzana na koniec miesiąca na podstawie pamięci. Podejrzane są zapisy, w których trasy powtarzają się co do kilometra albo których nie da się powiązać z zadaniami wykonywanymi przez pracownika. Forma elektroniczna jest dopuszczalna, jeśli zawiera wszystkie dane i podpis.
Ryczałt czy kilometrówka według ewidencji — co wybrać?
Ryczałt jest korzystniejszy, gdy pracownik regularnie mieści się w limicie 300–700 km, a kilometrówka według ewidencji, gdy przebiegi są nieregularne lub wyższe, na co wskazuje porównanie Poradnika Przedsiębiorcy, 2022. Wybór zależy więc bardziej od profilu pracy niż od preferencji działu kadr.
| Kryterium | Ryczałt | Zwrot wg ewidencji |
|---|---|---|
| Wysokość zwrotu | stała, z limitu km | zależna od faktycznego przebiegu |
| Dokumentacja | miesięczne oświadczenie | szczegółowa ewidencja przebiegu |
| Pomniejszenie za nieobecności | 1/22 za każdy dzień | nie dotyczy |
| Ryzyko przy kontroli | niskie, jeśli oświadczenie jest kompletne | wyższe przy niestarannych zapisach |
W obu przypadkach podstawą rozliczenia jest umowa cywilnoprawna o używanie pojazdu do celów służbowych, wymagana przez § 1 ust. 1 rozporządzenia z 2002 roku. Umowa powinna wskazywać samochód, formę i wysokość zwrotu, limit kilometrów oraz zasady składania oświadczeń. Zmiana samochodu przez pracownika wymaga aneksu, bo od pojemności silnika zależy stawka.
Co z samochodem elektrycznym lub hybrydowym?
Obowiązujące przepisy różnicują stawki wyłącznie według pojemności skokowej silnika, więc samochód elektryczny nie mieści się w żadnej kategorii. Wiceminister finansów w odpowiedzi na interpelację z lipca 2025 r. potwierdził brak zwolnienia podatkowego dla takich pojazdów, o czym informuje Kancelaria Mentzen, 2025. Zwrot za przejazd elektrykiem jest dziś w całości przychodem pracownika.
Z hybrydami sytuacja jest mniej jednoznaczna. Mają silnik spalinowy z określoną pojemnością, więc część firm stosuje do nich obecne stawki. Przy dużych przebiegach bezpieczniej jednak wystąpić o interpretację indywidualną albo skonsultować rozliczenie z doradcą podatkowym.

Czy stawki kilometrówki się zmienią?
Projekt rozporządzenia przewiduje 1,34 zł za km dla aut spalinowych o mocy powyżej 75 kW i 0,60 zł dla aut elektrycznych, a w lipcu 2025 r. zajmował się nim Stały Komitet Rady Ministrów, jak podaje PIT.pl, 2025. Kryterium miałaby się stać moc silnika zamiast pojemności skokowej, a nowe kategorie objęłyby napęd hybrydowy, elektryczny i wodorowy.
| Rodzaj samochodu osobowego (projekt) | Do 75 kW | Powyżej 75 kW |
|---|---|---|
| Spalinowy | 1,04 zł | 1,34 zł |
| Hybrydowy | 0,83 zł | 1,10 zł |
| Elektryczny lub wodorowy | 0,60 zł niezależnie od mocy | |
Projekt przewiduje także stawki dla motocykli (0,75 zł spalinowy, 0,35 zł elektryczny) i motorowerów (0,45 zł i 0,20 zł). Nowe rozporządzenie może jednak wejść w życie dopiero po nowelizacji ustawy o transporcie drogowym. Jeszcze w czerwcu 2026 r. zmiany opisywano jako projekt (KalkulatorZUS.pl, 2026), a w wykazie aktów Dziennika Ustaw za 2026 r. do 12 października nie ukazało się ani nowe rozporządzenie, ani nowelizacja ustawy.
Wcześniejsze zapowiedzi wejścia w życie w 2025 roku albo od stycznia 2026 roku, powtarzane m.in. przez RMF24 i Forsal.pl, nie zostały więc zrealizowane. Do czasu publikacji nowych przepisów obowiązują stawki z 2023 roku.
Jakie błędy pracodawcy popełniają najczęściej?
Najczęstszym błędem jest wypłata stałej kwoty „na paliwo” bez umowy i bez oświadczeń, która według przepisów składkowych nie korzysta ze zwolnienia, bo nie jest ryczałtem w rozumieniu rozporządzenia. Taka wypłata to w praktyce dodatek do wynagrodzenia, od którego należą się pełne składki i podatek.
- Brak pomniejszeń o 1/22 — ryczałt wypłacany w pełnej wysokości mimo urlopu czy zwolnienia lekarskiego zawyża zwrot, a nadwyżka podlega składkom.
- Stawka dla złej pojemności — pracownik zmienia samochód, a umowa nadal wskazuje stary pojazd z innym silnikiem.
- Ryczałt i ewidencja jednocześnie — za ten sam miesiąc i te same jazdy lokalne można zastosować tylko jedną formę rozliczenia.
- Traktowanie jazd lokalnych jak podróży — wyjazd w obrębie miejscowości siedziby nie jest podróżą służbową, więc zwolnienie z PIT nie przysługuje.
- Elektryk rozliczany stawką 1,15 zł jako zwolniony — bez podstawy prawnej zwolnienie zostanie zakwestionowane.
Odwrotną sytuację stanowi używanie samochodu firmowego do celów prywatnych, przy którym powstaje przychód w stałej miesięcznej kwocie. Zasady te opisujemy w artykule o samochodzie służbowym do celów prywatnych.
Podsumowanie
Kilometrówka w 2026 roku rozliczana jest według stawek obowiązujących od 17 stycznia 2023 roku: 0,89 zł i 1,15 zł za kilometr dla samochodów osobowych, 0,69 zł dla motocykli i 0,42 zł dla motorowerów. Zapowiadana reforma, która miała podnieść stawki i objąć auta elektryczne, wciąż nie została opublikowana.
Dla kadr najważniejsze jest rozróżnienie dwóch trybów. Jazdy lokalne rozlicza się ryczałtem z limitu 300–700 km albo według ewidencji, a zwrot jest wolny od składek, ale podlega PIT. Podróż służbowa daje zwrot za faktyczne kilometry, wolny od podatku i składek do wysokości stawek. Każda wypłata ponad stawki lub limit staje się zwykłym przychodem.
Sprawdź najpierw, czy z każdym pracownikiem jeżdżącym prywatnym autem zawarto umowę z aktualnymi danymi pojazdu. Potem zweryfikuj, czy oświadczenia miesięczne zawierają dni nieobecności i czy regulamin wynagradzania określa stawki dla podróży. Pracownikom korzystającym z samochodów elektrycznych należy jasno przekazać, że zwrot za ich przejazdy jest obecnie opodatkowany w całości.
Najczęściej zadawane pytania
Maksymalne stawki za 1 km przebiegu wynoszą 0,89 zł dla samochodu osobowego z silnikiem do 900 cm³, 1,15 zł dla samochodu z silnikiem powyżej 900 cm³, 0,69 zł dla motocykla i 0,42 zł dla motoroweru. Obowiązują od 17 stycznia 2023 roku na podstawie rozporządzenia Ministra Infrastruktury (Dz.U. 2023 poz. 5) i w 2026 roku nie uległy zmianie. Pracodawca może ustalić stawki niższe, ale nie wyższe, jeśli chce zachować zwolnienia.
Tak. Ryczałt za używanie prywatnego samochodu w jazdach lokalnych jest przychodem ze stosunku pracy i nie korzysta z ogólnego zwolnienia z PIT, więc pracodawca pobiera od niego zaliczkę na podatek, zwykle według stawki 12%. Ryczałt jest natomiast zwolniony ze składek ZUS do wysokości wynikającej z limitu kilometrów i stawki z rozporządzenia, na podstawie § 2 ust. 1 pkt 13 rozporządzenia w sprawie podstawy wymiaru składek.
Miesięczny limit ustala pracodawca, ale nie może on przekroczyć 300 km w gminie lub mieście do 100 tys. mieszkańców, 500 km przy liczbie mieszkańców ponad 100 tys. do 500 tys. oraz 700 km powyżej 500 tys. mieszkańców. Liczy się miejscowość, w której pracownik jest zatrudniony. Wyższe limity, do 1 500 km i 3 000 km, przewidziano dla służby leśnej oraz służb ratowniczych przy klęskach żywiołowych.
Ryczałt zmniejsza się o 1/22 za każdy roboczy dzień nieobecności pracownika w pracy z powodu choroby, urlopu, podróży służbowej trwającej co najmniej 8 godzin lub innej nieobecności. Tak samo pomniejsza się go za dni robocze, w których pracownik nie dysponował samochodem, na przykład z powodu awarii. Dzielnik 22 jest stały i nie zależy od liczby dni roboczych w miesiącu.
Tak. Zwrot kosztów przejazdu prywatnym samochodem w podróży służbowej jest zwolniony z PIT na podstawie art. 21 ust. 1 pkt 16 lit. a ustawy o PIT oraz ze składek ZUS, o ile nie przekracza iloczynu przejechanych kilometrów i stawki maksymalnej. Warunkiem jest zgoda pracodawcy na przejazd prywatnym pojazdem. Nadwyżka ponad stawkę jest zwykłym przychodem pracownika i podlega opodatkowaniu oraz oskładkowaniu.
Obowiązujące rozporządzenie określa stawki wyłącznie według pojemności skokowej silnika, dlatego samochód elektryczny nie mieści się w żadnej kategorii. Ministerstwo Finansów potwierdziło w 2025 roku, że zwrot za przejazdy takim pojazdem nie korzysta ze zwolnienia podatkowego. Projekt zmian przewiduje stawkę 0,60 zł za km dla aut elektrycznych, ale do 12 października 2026 roku nie został opublikowany w Dzienniku Ustaw.
Nie. Przy ryczałcie za jazdy lokalne wystarczy miesięczne pisemne oświadczenie pracownika z danymi pojazdu, liczbą dni nieobecności i dni, w których nie dysponował autem. Ewidencja przebiegu, zawierająca m.in. datę, cel i trasę wyjazdu oraz liczbę kilometrów, jest potrzebna wtedy, gdy pracodawca zwraca koszty jazd lokalnych według faktycznego przebiegu i chce wyłączyć zwrot z podstawy składek.
Szymon Mojsak
Szymon Mojsak to ekspert automatyzacji procesów biznesowych oraz specjalista ds. HR z wieloletnim doświadczeniem w wdrażaniu zaawansowanych rozwiązań IT w obszarze zarządzania zasobami ludzkimi. Jako współwłaściciel RCPonline, lidera rynku systemów rejestracji czasu pracy, łączy dogłębną wiedzę technologiczną ze zrozumieniem wymogów prawnych oraz specyfiki branży HR. Regularnie tworzy treści i analizy w oparciu o aktualne standardy branżowe, koncentrując się na bezpieczeństwie, skuteczności i transparentności procesów, co przekłada się na realną wartość dla klientów biznesowych.
Ładowanie komentarzy...